
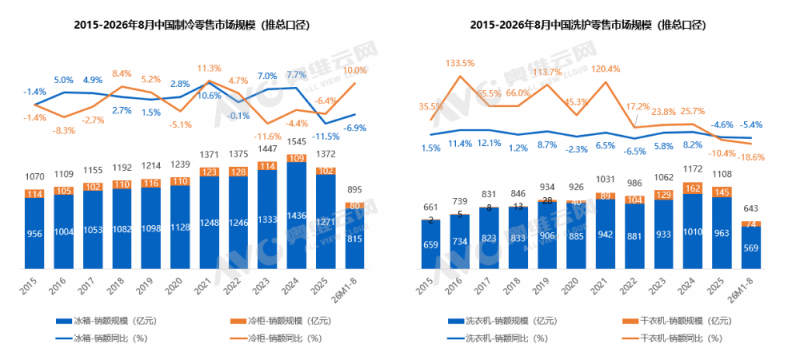
随着十一黄金周与双十一大促临近,冰洗行业迎来年度关键促销窗口。回望冰洗市场发展,2022年起,地产红利下行影响冰洗市场,行业进入低速运行区间,据奥维云网(AVC)推总数据显示,2022年冰箱市场零售额1246亿元,同比降幅0.1%,洗衣机市场零售额881亿元,同比降幅6.5%。2024年国补落地,行业迎来爆发式增长;2025年H1延续增长惯性,但进入H2,高基数与需求透支的双重压力集中释放,冰洗大盘再次进入回调通道。
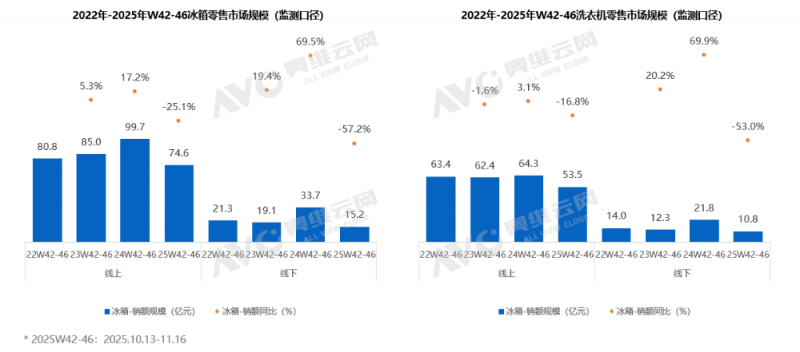
在此背景下,2025年双十一阶段规模基数实际处于较低水位。据奥维云网(AVC)监测数据显示,2025年双十一期间(10.13-11.16)冰箱线上零售额74.6亿元,同比下滑25.1%;洗衣机线上零售额53.5亿元,同比下降16.8%。虽然企业、渠道自补有所发力,但受消费疲软与补贴节奏影响,实际拉动效果有限,并未改变市场整体低迷态势,这为今年双十一留下了相对温和的同期基数和反弹窗口。
进入2026年,上半年同期压力依然较大,但冰洗市场呈现出了韧性发展的趋势。奥维云网推总数据显示,2026年M1-8冰箱全渠道零售额815亿元,同比下滑6.9%;洗衣机零售额569亿元,同比下滑5.4%。降幅虽仍为负值,但均控制在个位数区间,展现出冰洗刚需品类的抗压韧性。在存量博弈中,多筒分区洗衣机、热泵洗烘一体机、大容积冰箱等结构升级品类的逆势增长,正在为行业打开新的价值空间。今年国庆双十一促销周期延续去年的超长模式,自10月7日起各平台陆续开启预售抢跑,叠加中秋节点,中秋、国庆、双十一形成无缝衔接。Q4将成为冰洗行业全年最重要的冲刺窗口,预计整体将延续2026年上半年韧性发展态势,在稳健中寻找结构升级机会。
国庆预判同期高基数之下,冰洗预计将呈现韧性发展趋势
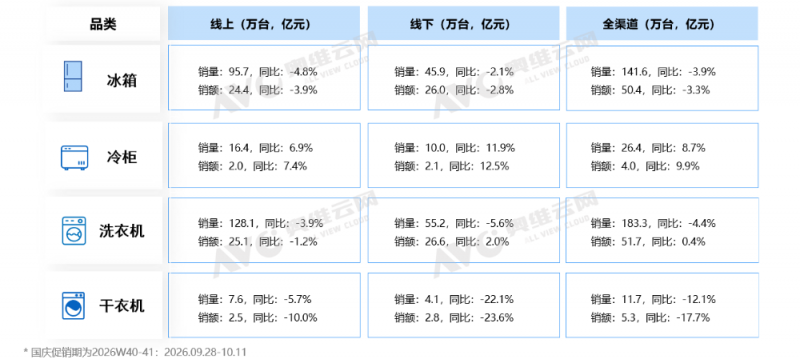
1. 制冷品类:冰、冷延续26H1剪刀差趋势,线上结构持续修复受去年同期高基数影响,预期国庆期间冰箱市场量额仍有一定压力,奥维云网(AVC)预测数据显示,十一期间冰箱全渠道销额同比小幅下滑3.3%,相对韧性发展。相较于冰箱,冷柜受国补透支作用有限,政策换挡期冲击相对可控,国庆市场整体平稳运行,奥维云网(AVC)预测数据显示,十一期间冷柜全渠道销额同比增长9.9%,延续Q3增长态势;传统小冷冻柜份额持续收缩,冰吧、酒柜等品需类产品崛起,拉动品类价值稳步上行。
2. 洗护品类:产品创新叠加刚需属性,洗衣机较冰箱呈现更强韧性,干衣机需求透支但价值底座未动摇国庆期间洗衣机作为刚需品类韧性更强,呈现量跌额平、均价上行态势,核心是今年整体行业价格结构的升级,奥维云网(AVC)预测数据显示,十一期间洗衣机全渠道销额同比增长0.4%。干衣机量额数据明显回调,奥维云网(AVC)预测数据显示,十一期间干衣机全渠道销额同比下滑17.7%,但仍需注意的是干衣需求仍存,双位数下滑一定程度上与同期高基数有关,同时应注意到干衣机线下产品均价维持高位,品类价值底座并未动摇。
双十一预判冰、洗品类有望在双十一期间销额同比转负为正
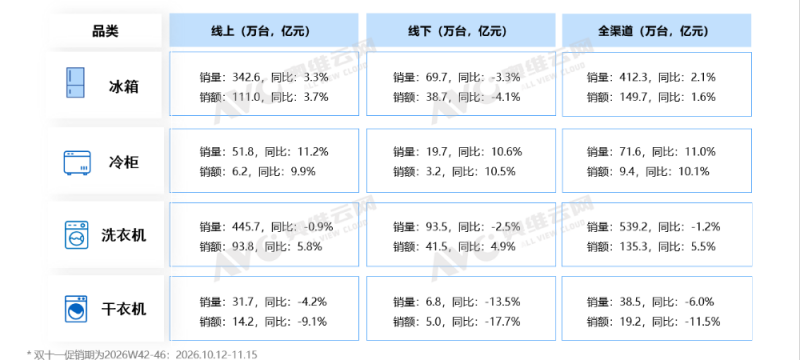
1. 制冷品类:冰箱微增企稳,产品升级主导“结构上行”;冷柜需求稳步恢复,但价格竞争犹存 双十一冰箱全渠道规模有望小幅增长,奥维云网(AVC)预测数据显示,双十一期间冰箱全渠道销额同比增长1.6%,其中受益于国补资金平稳投放及上半年产品升级趋势,线上市场回暖转正机会更大,线下库存水位仍然较高,仍然面临一定下滑压力。产品方面,大容积、双系统、平嵌渗透率进一步走高,托底线上均价,制冰功能则由高端向大众市场下探。存量市场竞争下,马太效应加剧,头部、差异化腰部及高端品牌市场集中度将进一步增高,产品差异化才是增长的核心动力,仅依靠价格竞争已难以获取高增长。双十一冷柜市场有望延续高增长态势,奥维云网(AVC)预测数据显示,双十一期间冷柜全渠道销额同比增长10.1%,其中冰吧、酒柜等高附加值品类拉动结构上行,但刚需冷冻冷藏柜价格竞争仍存。长期来看,自然换新需求及高附加值品类是增长亮点,小冷冻柜或受大容积冰箱替代影响份额下行,刚需产品价格预计仍承压。
2. 洗护品类:洗衣机刚需托底,承压前行下的“利润修复”;干衣机需求并未崩盘,但普及仍然受阻双十一洗衣机市场呈现量减额增、均价上行特征,奥维云网(AVC)预测数据显示,双十一期间洗衣机全渠道销额同比增长5.5%,存量竞争下头部品牌结构红利加剧,行业洗牌或将进一步白热化。“政策换挡期”企业自补取消带来了价格“被动修复”,同时分区洗、热泵洗烘等结构品渗透率进一步走高,带来结构的上涨,但也不可忽视的是,长期的存量市场竞争下,单品价格竞争或将加剧。双十一干衣机市场跌幅相比国庆有所收窄,奥维云网(AVC)预测数据显示,双十一期间干衣机全渠道销额同比下滑11.5%,线上均价承压,线下依托场景体验保持高价位盘稳定。长期来看,空间约束、晾晒习惯、购置成本仍是普及阻碍的三大因素,当前品类销售高度依赖洗烘套装与地产精装房配套,单品独立动销偏弱。
策略前瞻直面新常态,以结构升级锚定增长确定性
进入国补周期第三年,冰洗行业告别总量普涨红利,企业需转变增长逻辑,将重心放在结构升级带来的价值增长上。
1. 坚定提结构,优先利润造血。摒弃单纯以价换量思路,争取额增跑赢量增。冰箱发力平嵌、大容积等高附加值产品;冷柜发力冰吧、酒柜赛道;洗衣机依托分区洗、热泵洗烘一体优化产品结构,依靠均价修复改善盈利。
2. 用好国补窗口期,规避入口品价格血战。依托当前资金均衡投放的政策窗口,将资源向高端产品的线下体验、线上用户种草倾斜,借政策红利及促销窗口完成产品结构跃迁。
3. 从卖产品转向输出场景解决方案。冰箱围绕嵌入式厨房、食材分区储鲜、居家冰饮打造场景价值;冷柜跳出基础冷冻认知,打造酒柜、母婴储鲜等细分场景;干衣机弱化单品低价竞争,主推洗烘套系,落地阳台改造、嵌入安装一体化服务。线上发力套系种草,线下依托配套服务,用场景价值对冲单品销量下滑。
4. 提前布局后补贴时代的增长能力。常态化运营存量换新、家电局改等业务,尽早建立脱离补贴的内生增长能力,在周期切换中抢占先机。国补退潮不是冰洗行业的终点,而是行业淘汰赛的起点。补贴红利褪去之后,能够在存量博弈中站稳脚跟的企业,必然是在产品结构升级、用户价值层面建立核心壁垒的玩家。
 京公网安备 11010102002125号