
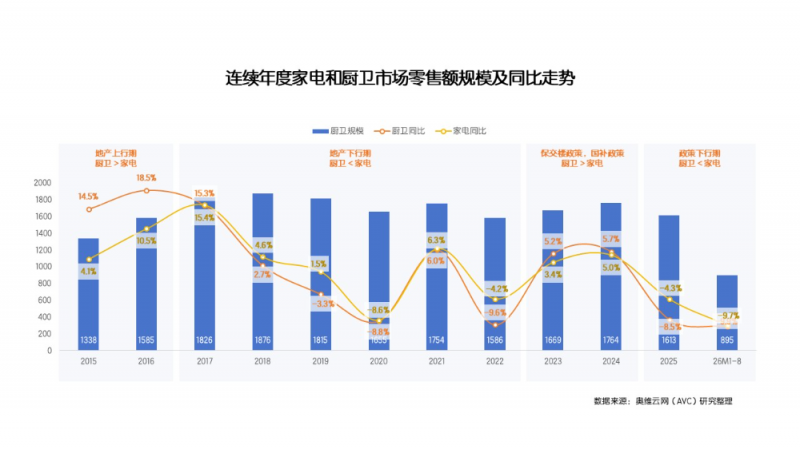
2026年,厨卫市场仍在存量中寻找增量。奥维云网(AVC)推总数据显示,2026年1-8月,我国厨卫市场(烟灶消洗嵌集电燃)合计零售额895.2亿元,同比下降9.9%。大盘延续调整,但真正值得关注的不是“降了多少”,而是“换新逻辑变了”。
一、周期特性:11-15年是被忽略的长尾,装修是加速器而非唯一入口
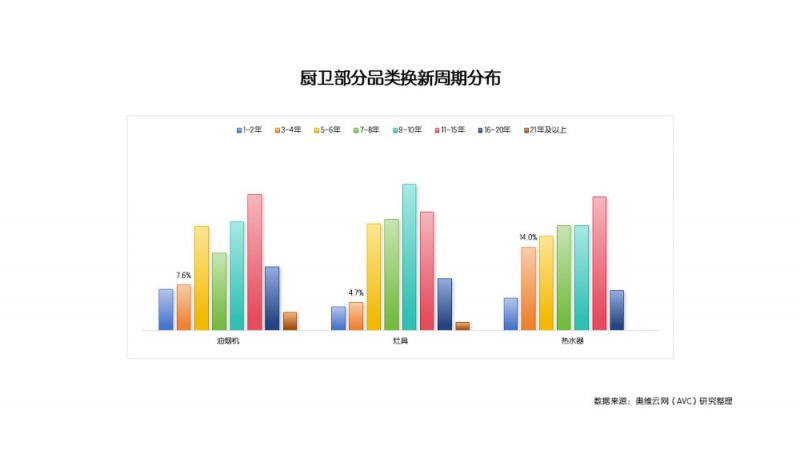
过去,行业习惯用“8-10年”定义厨卫换新周期。但《2026年中国厨卫产业周期突围白皮书》数据显示,11-15年已成为厨卫品类换新的核心周期区间,这一区间占比约20%左右,并非市场多数,却是一个长期被粗放经营忽略的长尾群体。烟机、热水器在11-15年换新占比均约两成出头,灶具约两成。其中,灶具更特殊:它的换新峰值集中在9-10年,占比接近四分之一,是三大品类中唯一在9-10年超过两成的品类。这意味着,烟机、热水器要盯长周期,灶具则要抢更早窗口。
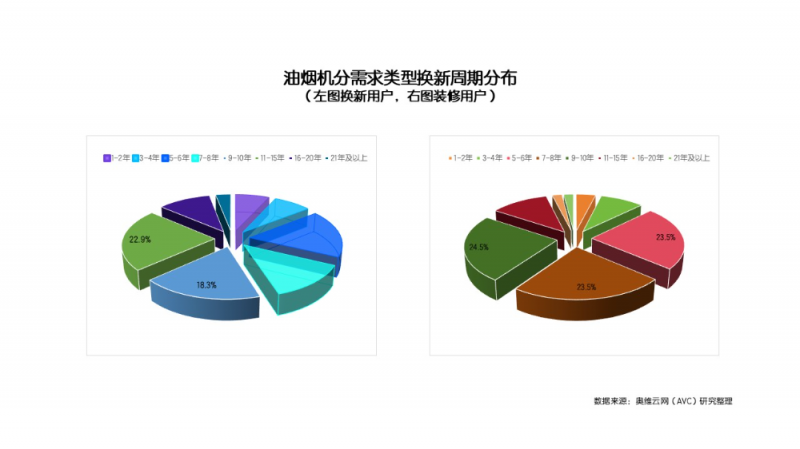
装修是换新的“加速器”,但不是“唯一入口”。装修人群与纯换新人群的换新节奏不同:装修人群换新更早,集中在5-10年;纯换新人群更晚,集中在11-15年。以烟机为例,装修人群5-10年换新合计占比超七成,纯换新人群则以11-15年占比最高;灶具方面,装修人群5-6年占比超三成,纯换新人群9-10年占比最高。
更关键的是,用户距上次装修的间隔普遍长于产品换新周期。烟机、灶具、热水器用户距上次装修多在11-12年,而产品换新周期更短。这说明,换新并不必等到下一次装修,产品寿命到期和体验衰减本身就会触发换新。因此,装修会加速换新,但并非换新的唯一入口。
所以,品牌不能只做装修渠道,还要做存量用户的主动换新经营。如果只依赖装修场景,会错过大量7-10年黄金窗口内的非装修换新需求。
二、热水器不是一盘货:燃热“长情”,电热“易换”
热水器整体换新周期约8.4年,但拆开燃热和电热,会发现两个细分品类的周期逻辑明显不同。燃热用户更“长情”,一旦选择燃热,往往用得更久,换新时也更倾向继续留在燃热,属于典型的“用够本再换”的长周期品类。电热用户则更“易换”,换新周期明显更短,主要因为产品价格低、换新门槛低,且容量、加热速度、水垢等痛点集中,体验衰减更快,用户对免镁棒、防电墙、一级能效等新功能也更敏感。能源转换型换新周期明显更短:燃转电平均仅6年,电转燃平均7.1年,均显著低于燃换燃的9.19年和电换电的8.56年。这说明,燃热和电热不是同一个“热水器市场”,而是两个周期逻辑不同的细分市场。品牌不能用一套策略覆盖两者。
三、品类特性:功能是底线,安全、易清洁、品牌是共同加分项
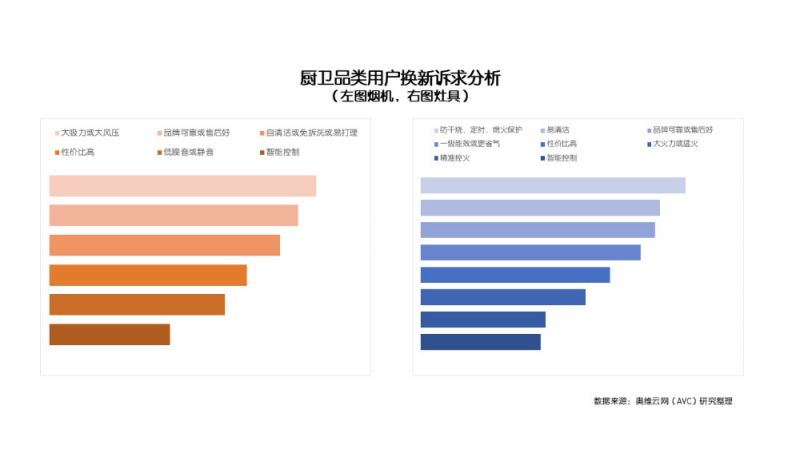
白皮书对四品类换新诉求和动因做了拆解。功能只是底线,易清洁、安全、品牌是共同加分项,不同品类的“换新触发器”差异明显。诉求端:四品类诉求各异,但底层逻辑一致——用户要的不再只是“能用”,而是“好用、省心、安全”。烟机重吸力与自清洁(大吸力超七成、自清洁超六成),灶具重安全与易清洁(两项均超五成),燃热重恒温与安全,电热重免镁棒、一级能效与防漏电。安全、易清洁、品牌是跨品类共同加分项,智能、套系、颜值仍是进阶需求。
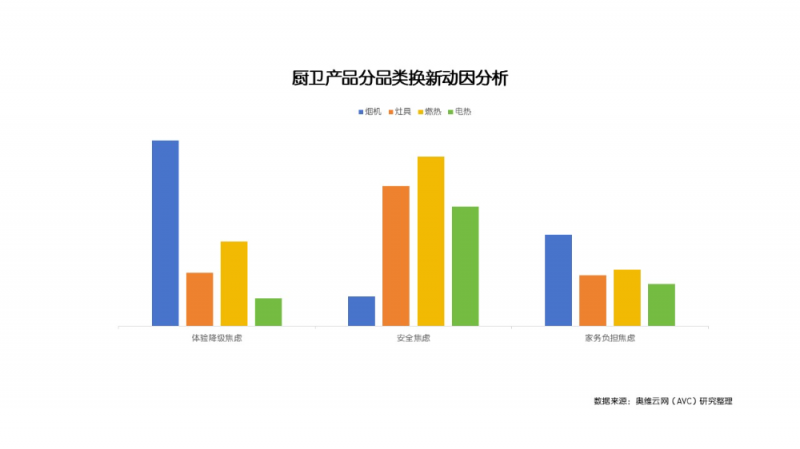
动因端:硬故障只是底线,增量来自体验降级、安全焦虑和家务负担。烟机最典型的是吸力变小,占比近半;燃热水温忽冷忽热约两成。安全焦虑是跨品类共同主因:燃热超期服役担心不安全超四成,灶具超三成,电热担心触电约三成。家务负担方面,烟机清洗困难超两成,燃热经常维修、灶具难清洁、电热担心水垢也普遍存在。主动升级意愿则集中在自清洁、智能控制、安全功能升级、一级能效、零冷水、免镁棒等方向。
 京公网安备 11010102002125号