
当行业走出“煤改电”的脉冲式红利期,热泵的增长逻辑正在被重新书写:民用户式热泵在县域与农村寻找渠道复用的缝隙,工业B端在脱碳政策驱动和余热回收改造升级中打开制度性空间,出口市场则在欧洲补贴的潮汐中经历高增长与高不确定性的并存。三条曲线节奏不同、风险各异,却共同指向一个判断:热泵行业的下一个阶段,不再是单一赛道的线性扩张,而是细分场景与政策节奏之间的结构性匹配。
户式热泵:下沉市场的渠道复用,比产品本身更关键
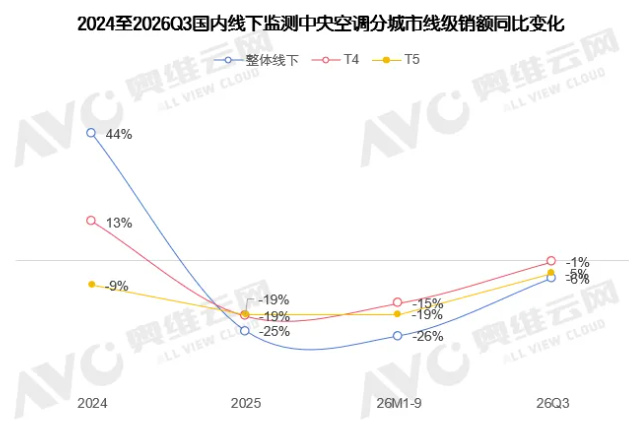
民用户式热泵在2026年获得关注,核心变量不在技术,而是渠道的迁移与激活。2026年8月,商务部等九部门联合印发的《关于进一步激发下沉市场活力活跃县域消费的意见》推动绿色智能产品、绿色建材等下乡,中央空调、热泵采暖等品类进入辐射范围,正从“城市改善型消费”下沉为“县域品质型消费”。以家庭中央空调为例,核心增量贡献不再来自一二线增量楼盘,而来自县域既有渠道网络的激活。奥维云网(AVC)监测数据显示,2026年以来,线下市场中央空调同比逐渐修复,其中T4级县镇修复速度快于整体线下及T5级市场。
而户式热泵产品体验升级更强,渠道呈现南北分化。南方下沉市场依托原有暖通中央空调服务商,将热泵采暖嵌入既有家装与冷暖服务体系;北方则复用农村煤改电渠道的网点与乡镇地推能力,将热泵与户用光伏的安装服务、金融方案和售后网络嫁接融合。真正的爆发场景集中在两个方向:农村自建房翻新带来的全屋冷暖的两联供、三联供升级,以及“后煤改电”时代既有设备的更新替换。存量渠道网络一旦被热泵品类零售重新激活,将释放农村家庭对更低采暖成本、冷暖舒适双重体验的持续性选择。
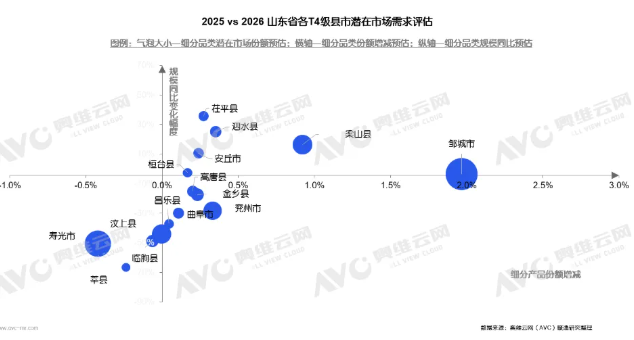
奥维云网(AVC)监测数据显示,以山东地区为例,多个县镇的农村家庭体验升级需求前景广阔,渠道零售和安装服务能力打通是当前要务。
工业B端:温暖工程把热泵写入了城市供热的制度方案
商用与工业热泵的增速和市场空间在2026年明显强于户用,原因不在于单个项目的经济性突然改善,而在于工业及商用整体需求的增强。值得一提的是,城镇供热脱碳改造开始从“鼓励热泵”走向“把热泵写入热源方案”。
9月24日,住建部、发改委等六部门联合印发《城镇供热“温暖工程”三年行动方案(2026—2028年)》,10月16日正式公开。方案在“全面提升热源保障能力”中明确“有序推动热电机组建设投产和改造升级,深入推进余热深度回收利用”,并直接“鼓励有条件的工业企业、园区应用工业热泵回收利用工业废水、废气等余热”。方案同时要求2028年底前存量供热老化管网更新改造取得明显进展,将运行年限满20年的管网、热力站纳入改造计划。从未来三年看,工业热泵面对的不再是零散的工业技改项目,而是一个有管网、有热力站、有运营主体的城市供热存量替换市场。
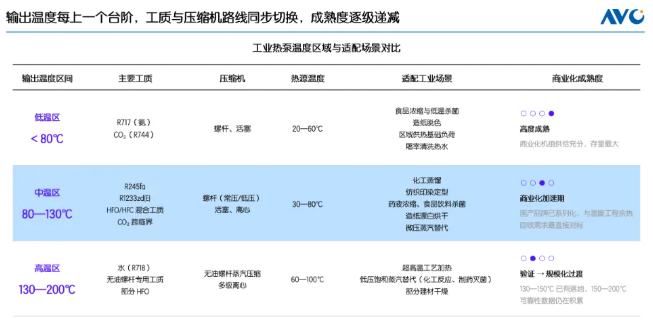
工业热泵的温度与场景的适配关系,决定了这一市场空间的分层释放节奏。对设备商和工程商而言,中温区热泵是最值得优先对标“温暖工程”余热回收和热力站改造需求的产品带。
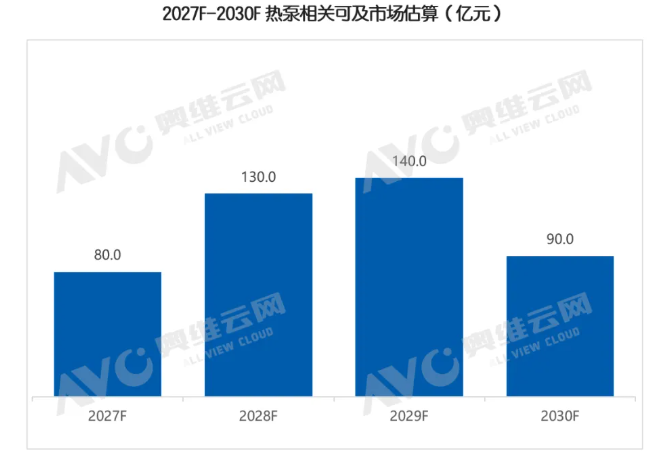
从温暖工程的年度节奏看,政策要求的刚性窗口与规划接续期对热泵相关市场具有不同含义。从时间轴看,前期或相对侧重运行满20年管网强制改造,后期则侧重余热回收及清洁供热目标升级。奥维云网(AVC)预测数据显示,按2027—2029三年期口径,热泵相关可及市场的CAGR可达20.5%,2027—2030年累计可及市场规模约440亿元,超过400亿元。其中,热泵相关可及市场指管网改造与热源清洁化投资中工业热泵、大型热泵及余热回收系统能够参与竞争的部分,属于方向性判断而非精确核算。
供热管网升级过程中,技术方向与入局企业的卡位,决定了谁能把温暖工程的制度空间转化为可复制的系统方案,其中,管网“软增容”、余热深度回收、智慧化调度成为重点升级方向。
出口市场:高增速由欧洲补贴托底,但“托底”正在变薄
2026年热泵出口的高增速,几乎可以逐月追溯到欧洲脱碳补贴、气价波动与本土产能缺口之间的共振。海关总署数据显示,2026年8月我国热泵相关产品及零部件出口额21.12亿元,同比增长64.8%;1—8月累计153.86亿元,同比增长36.2%。其中,对欧洲21国8月出口8.14亿元,同比增长89.6%;1—8月累计热泵出口额62.04亿元,同比增长57.4%。这一增速由高天然气价、季节性备货、政策目标加码和欧洲产能缺口共同托起,而这其中,政策补贴退坡的风险也在累加。
德国自2026年7月21日起取消5%“效率奖金”、将“气候速度奖金”从20%降至16%,并计划此后每半年再减4个百分点、2028年8月彻底取消;法国8月出口的异常高增,部分正是制造商赶在9月1日热泵agrément新规要求官方授权生效前集中抢单的结果;意大利2026年7月末敲定93亿欧元绿色转型方案,补贴首次与SCOP(季节性能效)挂钩,从“装了就补”转向“高能效才补”。 当前出口高增具有抢单和备货特征,持续性存在不确定性,当窗口收窄时,最先受到冲击的将是缺乏本地化组装、安装商网络和售后体系支撑的纯出口模式。
2026年热泵行业的三条增长曲线,对应的是三种完全不同的能力要求。户式热泵考验的是渠道复用效率,能否把家电渠道或光伏网络转化为热泵的零售触达;工业B端考验的是温区、场景、政策的匹配精度,能否在温暖工程框定的余热回收和供热改造中,把技术成熟度转化为可复制的系统方案;出口市场考验的则是在补贴退坡和技术壁垒抬升之前,完成从“产能补位”到“本地化存在”的跨越。三条曲线的增速会继续分化,但共同的前提是:热泵的下一程,不再奖励追逐政策脉冲的速度,而是奖励识别结构性场景并提前卡位的精度。
 京公网安备 11010102002125号