
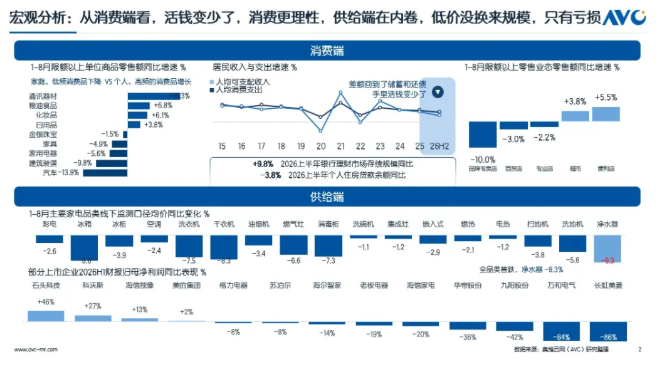
如今国内家电行业已经全面迈入存量调整周期,大盘整体增长动力放缓,消费与供给两端均展现出新的市场变化。消费层面,消费者并非丧失消费能力,而是可灵活支配的资金趋于收紧,消费决策回归理性务实,选购产品更加看重实际使用价值。反观供给端,行业内卷竞争持续加剧,单纯依靠低价抢占市场的路径已经难以为继,多数家电品类线下均价出现下滑,企业经营与盈利压力随之加大。即便如此,细分赛道依旧迸发出亮眼活力,水家电、洗碗机、冷柜等品类逆势实现正向增长,成为市场当中的结构性亮点。奥维云网(AVC)数据显示,2026 年 19 月,国内水家电市场零售额达到 281.6 亿元,同比上涨 0.6%,呈现出典型的 “量减额增” 特征,行业增长的核心驱动力已经从规模扩张转向产品结构升级。
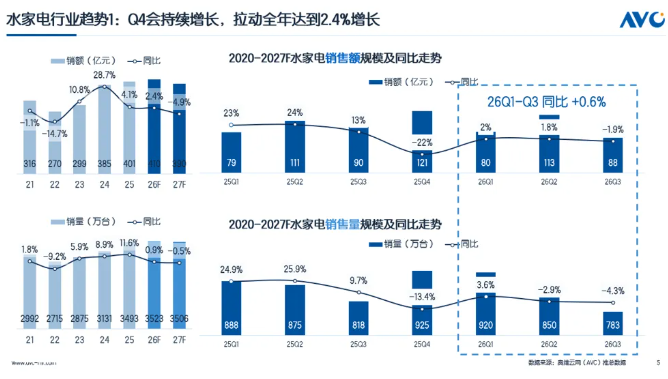
透过大盘表象,田亚丽在演讲中提炼出水家电行业当前三大核心市场特征。从短期走势来看,四季度行业增长势能有望持续释放,预计全年水家电零售额将达到 410 亿元,同比增长 2.4%。尽管市场销量端面临压力,但消费者对于健康用水的刚性真实需求,托举行业守住正增长基本盘。在产品与渠道层面,行业迭代速度不断加快,大水小型化、制冰类创新产品迎来快速增长机遇;与此同时线下渠道回暖态势明显,线下均价显著高于线上,充分印证体验式消费在家电选购过程中的重要价值。竞争格局方面,行业品类分化进一步加剧:新兴增长赛道内,头部品牌的市场份额不断被稀释;而在发展成熟的传统净水品类中,头部企业份额持续集中,市场走出差异化的竞争态势。
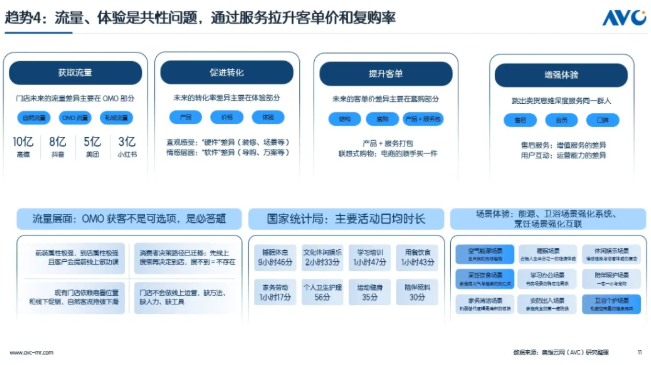
立足当前的市场底色,演讲进一步推演行业未来四大发展趋势,勾勒出水家电产业的升级路径。消费需求正在发生明显分化,高端市场的增长潜力持续释放,健康属性、全屋用水体验成为消费者选购的核心考量。其中,含矿 RO 净水产品市场占比节节攀升,UV 除菌、后置炭抑菌等可视化健康功能备受青睐;万元以上高端价格段的市场份额稳步抬升,软水机这类改善型产品,极有希望打开行业新一轮增长空间。消费升级的另一面,是细分场景价值的不断凸显。行业开始深耕用户真实使用痛点,制冰类净水产品迎来快速崛起。品牌围绕冰块纯净度、大冰块使用感受持续打磨产品,拓展冰块、冰沙等复合使用场景,依靠场景化创新,完成产品的功能溢价。除此之外,行业商业模式也迎来重要转折,市场正在告别单品售卖的旧模式,转向成套解决方案输出。企业不再局限于销售单一净水设备,将前置过滤器、中央净水机、软水机、净水器、净饮机等设备有机组合,还将热水、采暖纳入家庭用水整体生态,打造覆盖全屋、全厨的完整用水方案,以此匹配家庭多元化的用水需要。流量与用户体验,则是行业绕不开的共同命题,OMO 线上线下融合获客,已经从门店的可选策略转变为生存必答题。当下消费者决策链路已经重构,普遍习惯先在线上检索信息,再前往线下门店实地体验。这也意味着,线下体验是促成成交转化的关键,套购组合、产品搭配服务包成为拉高客单价的重要抓手,而完善的售后保障、精细化会员运营,则能够有效提升用户复购,充分挖掘存量用户的商业价值。
放眼长远,存量时代背景下,水家电行业过去爆发式增长的阶段已然落幕,但并不意味着机会消失,大量结构性机遇仍潜藏于市场之中。行业增长逻辑已然重构,企业亟需摆脱单纯售卖硬件的固有思路,紧抓消费升级、场景细分、成套方案、服务运营四大主线,锚定用户真实的健康用水需求,完成产品、渠道与服务的全方位迭代,方能穿越周期迷雾,推动产业迈向高质量、可持续的全新发展阶段。
 京公网安备 11010102002125号