
2026年,生活电器的增长路径进一步分化。净化器延续量增价跌,加湿器依靠产品替代实现额增量减,熨烫市场则在细分分化中恢复微增。消费者购买的产品形态、功能组合和价格选择正在改变。
净化器销量扩张延续 细分动能重新分化
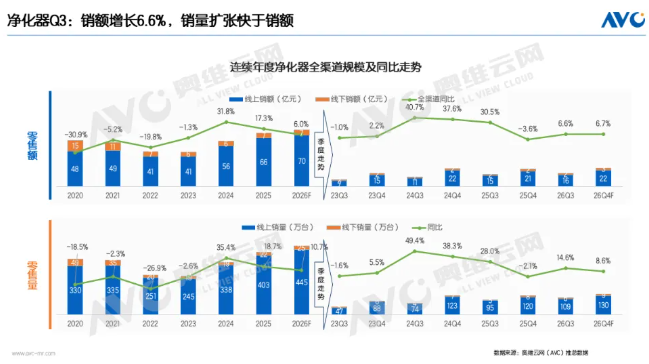
2026年第三季度,净化器继续保持增长,但市场更依赖销量扩张。奥维云网(AVC)推总数据显示,Q3净化器零售额17.63亿元,同比增长6.6%;零售量114.73万台,同比增长14.6%;均价1537元,同比下降7.0%。与2025年同期销额增长30.5%相比,增长节奏明显放缓,市场由上年同期的量价同升转为量增价跌。均价下行同时受到价格竞争与产品结构变化的影响。
一体机继续扩容 大参数由高增转降
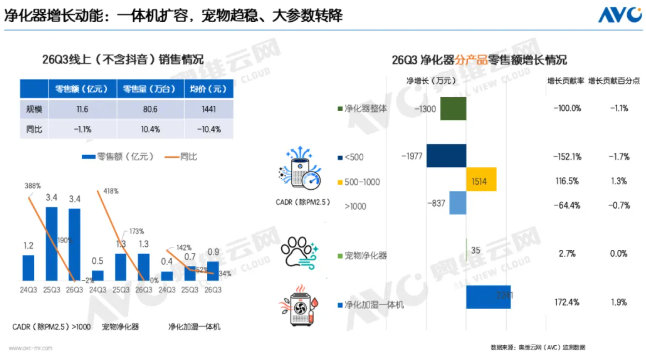
奥维云网(AVC)线上传统电商监测显示,Q3净化器销额同比下降1.1%,销量增长10.4%,均价下降10.4%。结构变化已经比单纯扩张更重要。同期抖音电商销额增长21.0%,带动线上监测合计增长1.9%。净化加湿一体机仍是较明确的增量来源,净化器中带加湿功能的产品Q3销额同比增长34.0%;销量同比增长51.9%;均价1356元,同比下降11.8%。销量增长快于销额,说明功能复合与价格普及正在同时发生。一台设备兼顾净化和湿度管理,可作为减少设备数量和空间占用的产品方向。2026年Q3大参数净化器进入新老产品接续阶段,CADR(除PM2.5)大于1000m³/h的产品由前两年同期的高速扩张转为回落。销额下降2.4%,销量增长5.6%,均价下降7.6%,是近三年Q3同比中的首次转降。部分品牌新品尚未完全填补老品销额缺口,且不同品牌的接续效果明显分化。高CADR已经少数高价产品的溢价标签,变为更多主流产品可以提供的能力,单一参数对收入增长的拉动正在减弱。在1000+大参数之外,CADR在500—1000m³/h区间的产品销额同比增加2.8%,500以下减少6.7%。中间参数区间提供增量、两端回落,进一步拆开销量来看,CADR在500—1000m³/h产品约占传统电商销量净增量的98%,是本轮放量的主要来源。
宠物净化接近零增长 高基数与价格下探共同影响
宠物净化器Q3销额同比微增0.3%。2025年同比增长172.7%,形成较高比较基数,今年销量仍增长21.8%,均价却下降17.6%至1837元,量增与价降基本抵消,因而收入增长接近停滞。销售数量仍有增长,但均价下降已成为收入扩张的主要约束,品类正由高价、小规模扩张转到更普及的价格区间。接下来,宠物场景需要从概念进一步落实到可感知体验。浮毛捕集、异味治理、进风位置、清洁便利性及耗材成本,影响产品能否形成持续使用价值。基础净化器是否也能满足部分养宠需求、专用产品的功能差异能否被用户感知,都将影响支付意愿。全年预计核心仍是量增价跌。2026年净化器全渠道零售额预计76.9亿元,同比增长6.0%;零售量469.4万台,同比增长10.7%。四季度的支撑,主要来自冬季空气治理需求、前期新品进入完整销售周期,以及复合功能冬季放量与价格上向主流价位普及。产品创新仍有空间,但应从参数增加转向使用价值。除醛、低噪、维护便利与复合功能,需要在主流价格带内形成清晰的体验差异。加湿器纯净型加速渗透 结构替代托住销额
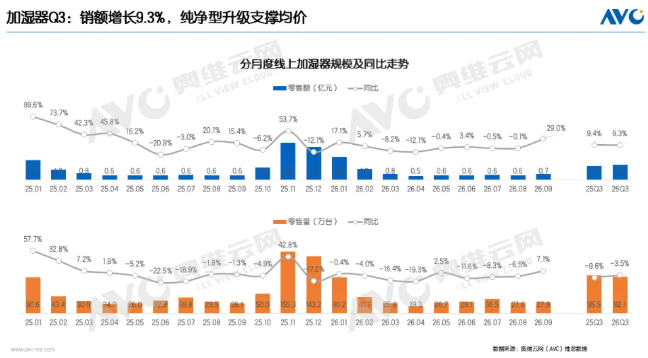
2026年第三季度,加湿器呈现额增量减的特征。奥维云网(AVC)线上推总数据显示,Q3零售额1.90亿元,同比增长9.3%;零售量92.08万台,同比下降3.5%;均价206元,同比增长13.3%。销量尚未恢复增长,销额却保持上升,本轮增长更主要来自消费结构改变,而非所有产品需求同步扩张。
纯净型销量份额提升 量价逻辑需要分层理解
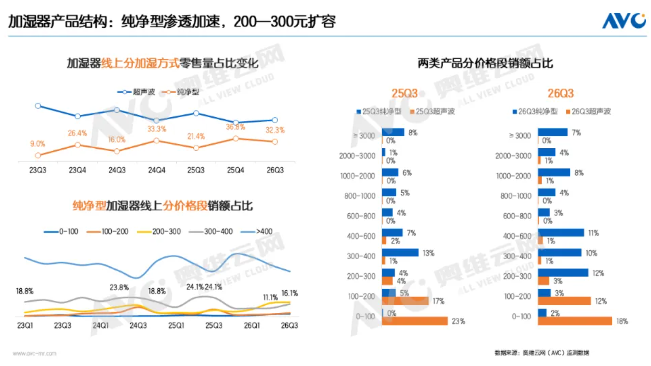
线上监测显示,纯净型加湿器Q3销量占比达到32.3%,较2025年同期提升10.9个百分点,销额占比约63.7%。纯净型销额同比增长28.1%;销量同比增长45.4%;均价404元,同比下降11.9%。超声波产品销额、销量则分别下降15.7%、16.9%。纯净型持续扩容与超声波收缩同时发生,仍是市场结构变化的主线。纯净型的扩容抵消了超声波的收缩。这一销售结构变化也意味着,行业销额增长与传统基础产品走弱继续同时出现。纯净型自身均价下降,整体均价却上升,关键在于销量结构。纯净型均价远高于超声波的110元,当其销量占比提高,便会抬高整体均价。
中端普及与400元以上扩容并行
纯净型内部,200—300元销额增长188.9%,份额由8.3%升至18.6%;400元以上增长27.6%,绝对增量略高于前者。真正下降的是300—400元区间,销额减少14.4%。以整个加湿器市场为分母,200—300元纯净型产品销额份额由4.4%提高至11.8%,而100元以下超声波份额由23.3%降至17.5%。前者提供了一条低于传统纯净型价格门槛的升级路径,后者仍承担基础加湿需求。产品创新也应围绕日常使用环节展开。更大加湿量需要同时考虑噪声与空间适配;无雾外观并不意味着可以忽略水箱、蒸发介质和滤材的维护;净化加湿一体化则要兼顾两项功能的实际效率。对于卧室、桌面和母婴等场景,低噪、易清洁、补水便利及稳定控湿,往往比功能数量更能影响持续使用体验。2026年线上加湿器零售额预计19.1亿元,同比增长4.1%;零售量为669.2万台,同比下降3.3%。纯净型渗透和中端产品放量仍有望支撑销额。熨烫市场微增修复中 产品形态与价格重新分化
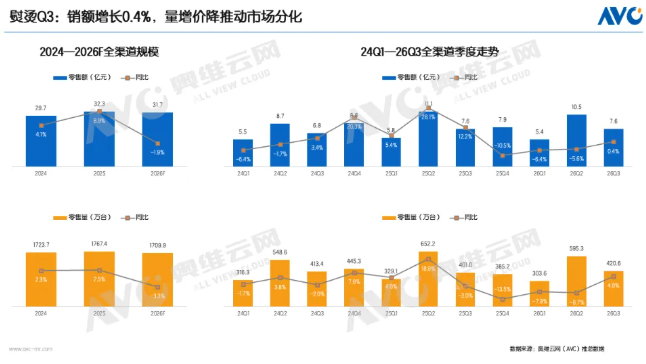
2026年第三季度,熨烫市场结束前两个季度的销额下降,恢复小幅增长。奥维云网(AVC)全渠道推总数据显示,Q3挂烫机与电熨斗合计零售额7.61亿元,同比增长0.4%;零售量420.63万台,同比增长4.9%;均价181元,同比下降4.3%。收入端仍承受价格与结构变化的压力。2026年熨烫市场预计零售额31.71亿元,同比下降1.9%;零售量1709.89万台,同比下降3.3%。拆开两类产品看,挂烫机合计销额下降0.6%、销量下降1.0%,电熨斗销量增加对总盘转正起到关键作用。
手持挂烫机拉动增长 立式收缩形成主要拖累
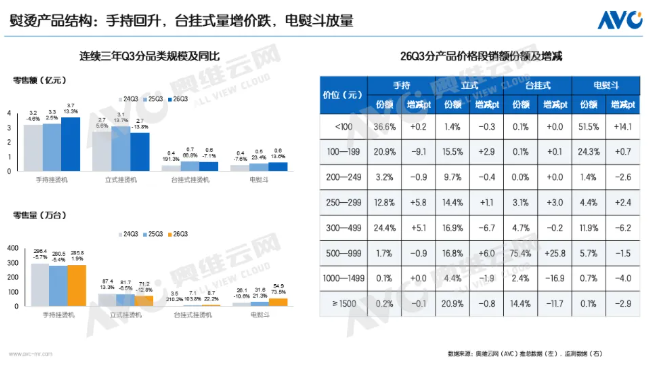
结合奥维云网(AVC)推总数据显示,手持挂烫机Q3销额3.72亿元,同比增长13.3%;销量285.81万台,同比增长1.9%;均价130元,同比上涨11.2%。手持仍是熨烫市场最大的销量来源,但本轮收入改善更多依靠价格结构向较高价产品移动,而非购买数量大幅增加。奥维云网(AVC)线上监测数据显示:手持挂烫机250—299元、300—499元价格段销额份额分别达到12.8%、24.4%,较去年同期提升5.8、5.1个百分点;100—199元份额则下降9.1个百分点至20.9%。表明中端产品获得更多收入份额,但100元以下仍占36.6%,基础需求与升级需求同时存在。立式挂烫机则是主要拖累项。Q3推总口径销额2.66亿元,同比下降13.8%;销量71.23万台,同比下降12.8%;均价373元,同比下降1.1%。量价均有回落,其中销量收缩的影响更大。从价格结构来看,手持挂烫机、立式挂烫机均在高端价位份额有所增长,但手持挂烫机整体增长更多而均价又较低,进而影响整体均价下滑。
台挂式量增价跌 电熨斗放量但单台收入下降
台挂式挂烫机Q3推总口径销额0.63亿元,同比下降7.1%,销量8.70万台,同比增长22.2%,均价727元,同比下降24.0%。其销量仍在扩大,收入却由前两年同期的增长转为回落,以价换量但没能撑起来销额增长。线上台挂式500—999元销额份额已达75.4%,同比提高25.8个百分点;1000—1499元、1500元以上分别下降16.9、11.7个百分点。主流成交重心向千元以内集中,是均价下行的重要结构因素。电熨斗呈现更显著的数量扩张。Q3推总口径销额0.60亿元,同比增长13.6%;销量54.88万台,同比增长73.5%;均价109元,同比下降34.5%。销量增速显著高于销额。拼豆等手作需求是影响销量的主要因素。线上100元以下电熨斗产品销额份额达到51.5%,同比提高14.1个百分点,而300元以上多个价格带份额下降,结构下移较为清晰。从对大盘的拉动看,手持挂烫机、电熨斗分别贡献约5.75、0.95个百分点的销额增长,立式、台挂式分别拖累约5.63、0.64个百分点,合计形成整体约0.43%的微增。增量并未均匀分布,两个增长品类抵消了另外两个品类的收缩。
技术升级需落到熨烫效率与使用成本
不同形态的竞争,最终仍要回到衣物护理任务。手持产品的便携和启动便利,需要与持续出汽、机身重量及操作负担取得平衡,吸附式挂烫机尝试通过负压吸附,缓解手持使用时衣物缺少烫板支撑的问题;立式产品更需要体现连续处理多件衣物的效率;台挂式增加支撑结构后,相比立式节省更多收纳空间,也会影响选购决策。产品价格上升只有对应可感知的效率改善,才更可能形成持续支付意愿。
 京公网安备 11010102002125号