
过去几年,智能门锁是家居品类里少有的高增长赛道。精装房配套率提升、C端认知普及、以旧换新政策落地……多种力量叠加,把行业快速推上了新的规模台阶。但随着渗透率逐渐提升,行业开始进入了相对成熟的发展新阶段,使得行业的驱动力正在从“首次购买”转向“换新和升级”。驱动力切换带来的变化是全方位的。需求端,消费者从尝鲜转向换新,决策更看重安全、体验和品牌的综合实力;技术端,人脸识别、掌静脉、AI交互接连落地,产品迭代的速度在加快,技术方向的选择开始影响品牌的市场位置。从今年线上市场的数据表现来看,这一轮切换所带来的变化有了更加直观的体现。
一、大盘:量额双降,行业进入存量深耕阶段
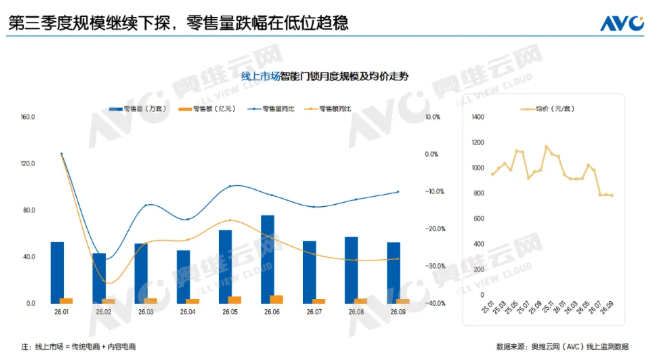
奥维云网(AVC)线上监测数据显示,2026年前三季度智能门锁线上市场(含传统电商与内容电商,下同)零售量为498.2万套,同比下降12.7%;零售额为44.9亿元,同比下降22.8%。量额双降、额降幅度显著大于量降幅度,说明行业均价继续下移,价格竞争进一步加剧。从渠道结构看,传统电商前三季度零售量371.7万套、零售额34.7亿元,同比分别下降15.6%和24.9%。内容电商则通过“内容种草-即时转化”的销售链路表现出一定韧性,零售量126.5万套,同比下降2.6%,零售额为10.2亿元,同比下降14.6%。
二、价格结构:中低端价位扩容,高端市场显著回调
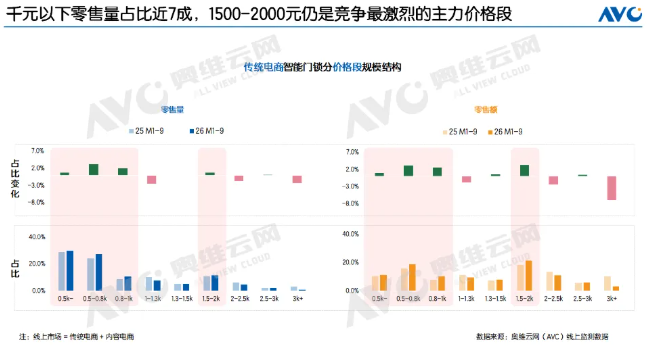
奥维云网(AVC)线上监测数据显示,2026年前三季度传统电商市场中,千元以下合计占据传统电商近七成销量。其中500元以下价格段零售量占比达30%,提升0.7个百分点;500-799元价格段量占比27%,提升3.2个百分点;800-999元价格段量占比10.7%,提升2.0个百分点。与之形成对照的是中高端市场的收缩。1000-1499元价格段量占比合计下降2.7个百分点,2000元以上价格段量占比下降4.0个百分点,零售额占比更是下滑8.8个百分点至20%,成为零售额份额下滑最严重的区间。值得关注的是,1500-1999元价格段的逆势上行:量占比提升0.8个百分点至12%,额占比提升3.2个百分点至22%,是千元以上实现量额份额双增长的价格段。这一区间恰好承接了配置相对均衡的升级型需求,成为当下质价比竞争的核心战场。
三、技术结构:AI加速渗透,价值锚点清晰
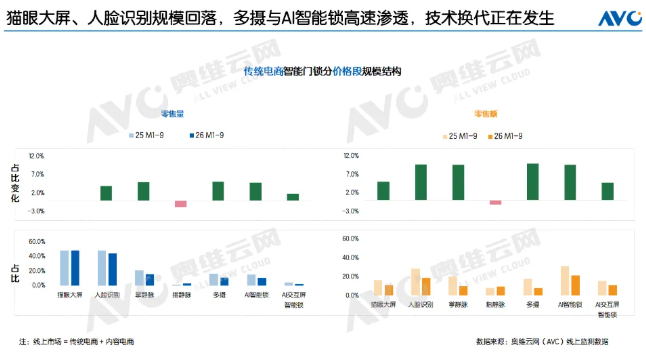
在规模承压的背景下,技术升级依然是行业最确定的结构性主线。从前三季度传统电商市场分技术数据来看:人脸识别:零售量占比45%,较同期增加3.9个百分点;零售额占比65%,提升9.7个百分点,逐渐成为智能门锁产品的标配能力。掌静脉:零售量占比16%,提升5.0个百分点;零售额占比28%,提升9.6个百分点,凭借非接触、高安全的差异化体验,成为增速最快的生物识别路线之一。多摄:零售量占比11%,提升5.1个百分点;零售额占比23 %,提升9.9个百分点,门前全景看护需求持续释放。AI智能锁:零售量占比11%,提升4.8个百分点;零售额占比25%,提升9.6个百分点。AI交互屏智能锁:零售量占比2%、零售额占比6%,作为新兴品类基数尚低,但增势可观,有望成为下一阶段高端竞争的核心品类。可以看到,高价值技术赛道的零售额占比均远高于零售量占比,量额占比的“剪刀差”清晰地展现出行业的价值高地。对企业而言,布局适配的技术组合,是改善盈利质量的核心因素之一。
四、品牌格局:头部各守其位,分化中寻增长
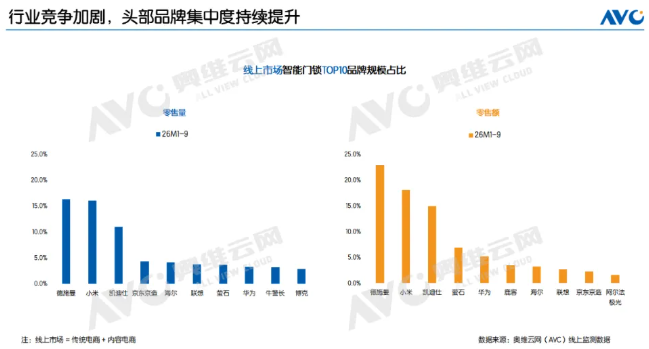
在行业下行周期中,头部品牌凭借技术卡位与渠道运营能力稳住了基本盘。奥维云网(AVC)线上监测数据显示,前三季度传统电商市场TOP10品牌零售量集中度提升至76%,零售额集中度提升至86%,行业份额进一步向头部集中。额集中度高出量集中度10个百分点,说明头部品牌在中高端价格段的优势更为突出,技术卡位带来的产品溢价,成为其在双降环境中维持份额、寻找增长的重要支撑。
五、存量周期开启,技术推动行业向“质”迈进
展望后市,随着行业进入存量竞争市场,换新人群对产品安全、使用体验和品牌综合实力的要求更高,这意味着以低价换取规模的打法边际效应递减,围绕技术升级与体验改善的价值竞争将成为市场的主线。从方向上看:其一,价格段的分化仍将持续,质价比区间的竞争将进一步上升,多价格段的均衡布局能力将成为企业稳住份额的基础。其二,AI技术的落地节奏正在加快,人脸识别趋于标配之后,掌静脉、多摄、AI交互屏等方向的渗透进程,将决定下一阶段产品结构升级的高度。其三,份额向头部集中的背景下,技术卡位能力或成为品牌竞争的核心变量。
 京公网安备 11010102002125号