
Q3季报 | 家电篇-厨余垃圾处理器:下行周期中的结构性升级
2026年前三季度,厨余垃圾处理器市场在调整中呈现出鲜明的“冰火两重天”格局:大盘规模持续收缩,但均价结构、容量偏好和品牌集中度却在同步发生深层次位移。当“低价内卷”难以逆转周期时,头部品牌正试图用“性能满级”与“体验闭环”重新定义竞争规则。
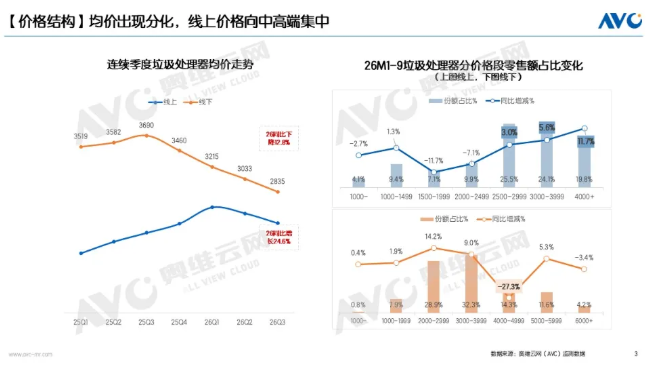
奥维云网(AVC)推总数据显示:2026年前三季度,厨余垃圾处理器全渠道零售额达到1.1亿元,同比下滑9.0%;零售量为4.5万台,较去年同期下降7.0%。
从单季度表现来看,大盘走出了一个“Q1微增、Q2跳水、Q3收窄”的波动曲线。Q1尚有1.8%的正增长,到了Q2直接断崖式下滑28.1%,Q3虽然把降幅拉回到了9.0%,但这并不意味着市场进入了稳定复苏的通道。实际上,Q3跌幅收窄更多是因为去年同期基数偏低,再加上短期促销的刺激,并不是消费者真实需求的大幅回补。
均价与容量:K型分化在加速
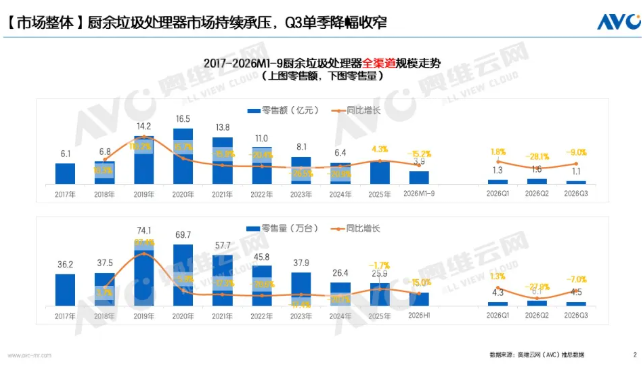
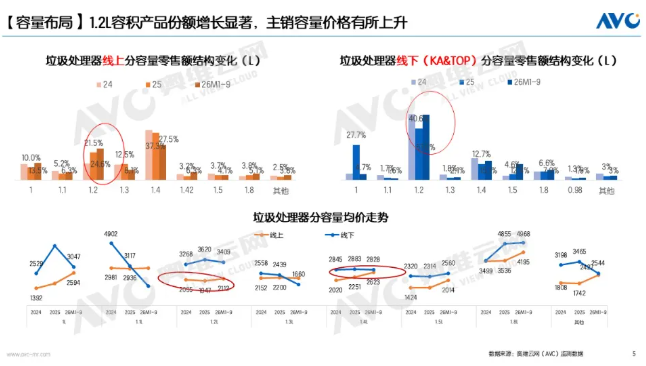
均价走势揭示了比总量更值得关注的结构信号。线下市场均价从2025Q1的3519元一路下行至2026Q3的2835元,累计降幅明显;线上均价同期却逆势上行,26Q3同比增长24.6%。线上、线下均价走向的背离,指向了渠道定位的重构:线上正在承接“性能升级型”消费,而下线则承受着以价换量的压力。容量结构的变化进一步印证了这一判断。1.2L容积产品在线上零售额中的占比从24年的21.5%持续攀升至26M1-9的24.6%,中小容量(1L、1.1L)产品份额持续提升。线下KA及TOP渠道中,1.2L同样成为增长最显著的排量段,而1L及以下的小容量机型份额被明显挤压。主销容量向1.2L集中,意味着消费者在总量收缩的背景下,倾向于“一步到位”选择适配中国家庭复杂厨余场景的容量规格,而非在入门级产品上反复试错。
品牌竞争:头部壁垒在逆周期中加厚
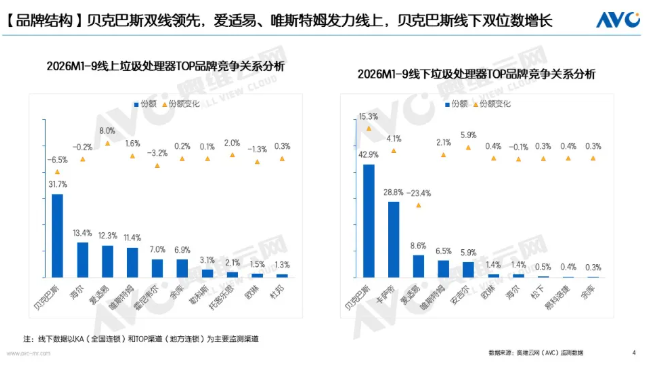
奥维云网(AVC)监测数据显示:在需求收缩的逆周期里,行业的马太效应愈发显著,“越下行、越集中”的特征十分明显。
线上市场,贝克巴斯以31.7%的份额稳居榜首,虽然份额微降,但体量优势依然难以撼动;爱适易与唯斯特姆表现十分抢眼,份额分别逆势大增8.0%和1.6%,说明专业外资品牌在线上高端市场依然有极强的号召力。线下KA及TOP渠道中,贝克巴斯的统治力进一步强化,同比大幅提升了15.3个百分点。
整体来看,在中小品牌因缺乏渠道纵深与品牌溢价而加速出清的阶段,像贝克巴斯、爱适易、唯斯特姆这样具备核心技术积累与稳定品牌认知的头部玩家,反而在被动吸纳退场者留下的空间,进一步巩固了自身的护城河。
新品趋势:从“能磨”到“磨得好、不用管”
大盘的下行并未阻止产品迭代的加速,反而倒逼头部品牌将竞争焦点从价格转向可感知的性能与体验。
趋势一:新国标正在重塑性能评价坐标系。2024年落地的GB/T 22802-2024对研磨效率、细度、噪声、耐久四个维度做A/B/C分级,四项全A即“4A级”。贝克巴斯i5S成为行业首款通过4A级认定的机型:1100W超薄静音变频引擎、三层研磨盘、198片切割片,研磨速率17.06g/s,远超A级门槛的11.0g/s,同时搭载智能负载感应与自动反转防卡机。过去行业习惯以“功率大小”作为唯一标尺,新国标则将评价拉回到“实际研磨效果与长期稳定性”上——这意味着单纯堆砌功率参数的营销空间正在收窄,系统性达标能力成为高端机型的准入门槛。
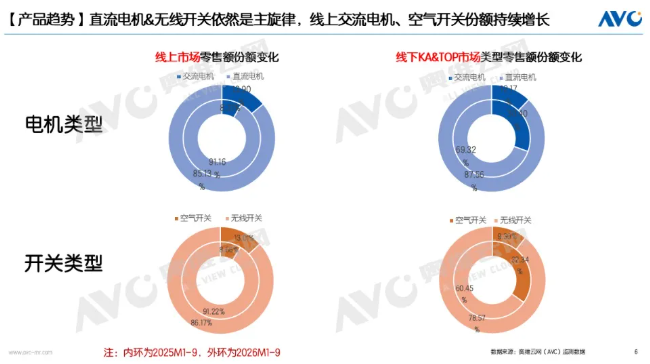
趋势二:智能化从“单点功能”走向“处理闭环”。自动进水、自动关机、自清洁已不再是孤立的卖点罗列,而是在向“感应—研磨—冲洗—关机”的无人化闭环演进。行业报告显示,搭载变频无刷电机的机型市占率已从2024年的21%跃升至37%,静音与抑菌技术正在成为中高端产品的标配。与此同时,头部品牌开始将处理器与感应龙头、水槽进行联动:贝克巴斯推出的智能感应龙头可与处理器一键联动启动,将“沾手开机”这一高频痛点从操作链条中剔除。唯斯特姆等品牌在相近价位段的产品迭代,同样沿着“减少人工介入、降低异味残留”的方向推进,说明这一趋势并非单一品牌的孤立选择,而是行业性的体验升级共识。
趋势三:成套化与场景化开始替代单品竞争。当处理器本身的技术差距在头部品牌之间逐步收窄,竞争的外延正在向“智慧水厨空间”扩展。水槽材质从304向316L升级、龙头与处理器的感应联动、备餐与清洗功能的分区集成,本质上是在用场景解决方案提高客单价与用户粘性,而非在单品价格带上做零和博弈。在零售量持续收缩的周期里,这条路径的战略意义远大于短期的份额争夺。
结语
2026年前三季度,厨余垃圾处理器市场虽量额双降,但结构升级特征显著:1.2L大容量逆势扩容,头部品牌加速聚拢份额。产品竞争已由“低价铺货”转向“价值较量”,新国标“4A级”认证,标志着行业正迈向“高效能、智能化、全场景”的新阶段。
未来市场研判
短期看:新国标加速洗牌。 新国标落地将抬高准入门槛,低端贴牌产能加速出清,行业均价中枢有望在“优质优价”逻辑下企稳。中期看:成套场景化成破局点。 单品竞争触顶,处理器与智能龙头、集成水槽的联动与套系化销售,将成为头部品牌拉升客单价的关键。长期看:本土化是增量。 品类属性决定了其核心基本盘在一二线城市。未来增量将主要依赖于存量房厨房改造的换新需求,依靠强研磨、防堵塞的技术迭代彻底打消中国家庭的“管网焦虑”,推动品类向品质刚需过渡。